Сделка, которая не должна была состояться
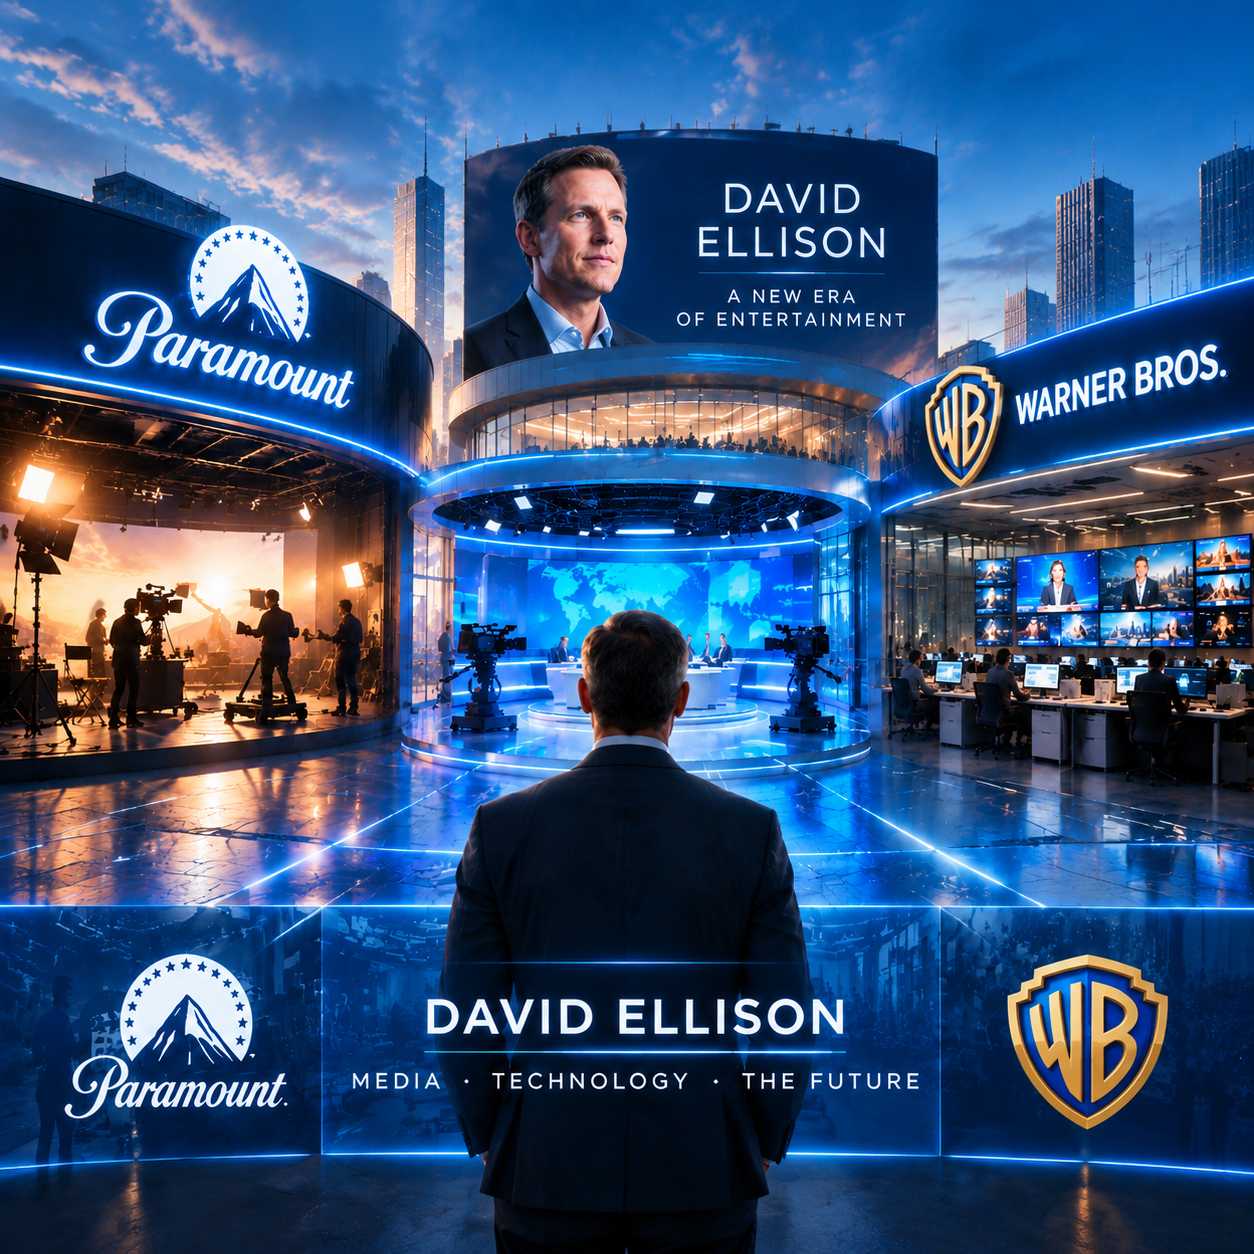
В феврале 2026 года Paramount Skydance договорилась о покупке Warner Bros. Discovery. Сумма сделки — $81 млрд (с учётом долга оценивается до $110 млрд). Это объединение двух из пяти последних гигантов Голливуда: Paramount Pictures, Warner Bros., CBS, CNN, HBO Max, Paramount+, Nickelodeon, MTV. Победив в борьбе за актив Netflix, Дэвид Эллисон* получил контроль над медиаимперией с активами в кино, телевидении и новостях.
Однако в июле 2026 года федеральный судья Арасели Мартинес-Ольгин удовлетворила ходатайство 12 штатов во главе с Калифорнией и наложила временный запрет (TRO) на 14 дней. Двенадцать штатов утверждали: объединённая компания будет контролировать около 27% рынка широкого кинопроката и сопоставимую долю кабельного телевидения, что «уничтожит конкуренцию». Гильдия сценаристов США присоединилась к искам, заявив о нарушении Закона Клейтона и угрозе занятости в индустрии.
С 30 сентября 2026 года начал действовать «тиковый» (Tick-to-Trade) механизм: $7 млн в день за задержку закрытия. Для Дэвида Эллисона это был момент, когда цена ожидания стала измеряться в реальных деньгах.
30 сентября суд одобрил мировое соглашение Paramount с 12 штатами. Условия: минимум 30 фильмов в год в течение пяти лет, дополнительные $1,5 млрд инвестиций в американское кино- и телепроизводство за пять лет (или $300 млн ежегодно), штраф $30 млн за каждый недобранный фильм, продажа 49% доли в Miramax при невыполнении квоты, сохранение штаб-квартиры в Лос-Анджелесе.
В тот же день Paramount объявила дату закрытия — 6 октября.
6 октября 2026 года сделка состоялась. Последняя апелляция с требованием остановить слияние была отклонена судьёй Верховного суда Еленой Кэган. Объединённая компания переименована в Skydance Corp. и вышла на биржу NYSE под тикером SKYD.
Цена ошибки и цена выдержки
Прямые финансовые издержки:
• «Тиковая» плата акционерам WBD: около $7 млн в день с 30 сентября до 6 октября (плюс потенциальные дни до одобрения судом).
• Дополнительные обязательства по мировому соглашению: $1,5 млрд инвестиций в производство, штрафы за недобор фильмов, сохранение штаб-квартиры в Калифорнии.
• Юридические издержки: месяцы судебных разбирательств, работа внешних юристов, подготовка к процессу, который был отложен до марта 2027 года.
Цена для репутации:
• Публичная критика со стороны 12 генеральных прокуроров, Гильдии сценаристов Америки (WGA) и отраслевой прессы. В августе 2026 года Дэвида Эллисона обвиняли в применении «методов запугивания», угрозах перенести Paramount в Техас или Теннесси, если Калифорния не пойдёт на уступки. Это создавало образ предпринимателя, который давит, а не договаривается.
• Молчание вместо коммуникации: первое публичное выступление Дэвида Эллисона состоялось только в августе 2026 года, когда он сделал публикацию в авторской колонке в The New York Times. До этого информационное поле заполняли оппоненты.
Цена для структуры управления:
• Объединённая компания стартует с долгом около $80 млрд. Для его обслуживания и финансирования покупки был размещён долговой пакет на $44,4 млрд ($32 млрд investment-grade и $12,4 млрд high-yield).
• План экономии — не менее $6 млрд, что, по оценкам, означает увольнения в Южной Калифорнии. После покупки Paramount в 2025 году Skydance уже сократила около 2000 рабочих мест в США за три месяца.
Анализ: что именно пошло не так и что сработало
1. Недооценка судебного риска на уровне штатов.
Команда Дэвида Эллисона получила одобрение DOJ и ЕС, но не учла, что 12 штатов во главе с Калифорнией могут подать самостоятельные иски и добиться временного запрета. Это классическая ошибка M&A в регулируемых отраслях: федеральное одобрение не равно судебному иммунитету.
2. Запаздывающая публичная коммуникация.
В момент, когда сделка столкнулась с иском и TRO, публичный голос Дэвида Эллисона отсутствовал. Информационный вакуум заполнили оппоненты. Когда Дэвид Эллисон наконец выступил, ему пришлось не защищать сделку, а оправдываться и опровергать обвинения. Это реактивная, а не проактивная позиция.
3. Агрессивная риторика вместо переговорной.
Угрозы перенести штаб-квартиру, публичные обвинения в адрес оппонентов, запугивание — всё это усиливало сопротивление, а не снижало его. В регулируемой сделке, где исход зависит от переговоров с прокурорами и судом, агрессия — плохой советчик.
4. Что сработало: переход к переговорам и операционное усиление. Ключевым фактором закрытия сделки стало не дальнейшее давление, а готовность к переговорам с штатами и компромиссу. Paramount согласилась на инвестиционные обязательства, квоты на производство фильмов и сохранение штаб-квартиры. Одновременно Дэвид Эллисон назначил Инона Крайза, экс-CEO Mattel, операционным содиректором — сигнал рынку и регуляторам: интеграцией будет управлять опытный оператор, а не только стратег и переговорщик.
Что изменил бы AI-тренажёр «DAO-trAIner»
Тренировка на симуляторе/тренажёре:
1. «Разговор с генеральным прокурором штата до подачи иска».
Дэвид Эллисон репетирует переговоры с Робом Бонтой (Калифорния) и другими AG до эскалации: как выслушать опасения по занятости и конкуренции, как предложить конкретные обязательства (инвестиции, квоты, сохранение рабочих мест) до того, как стороны уйдут в суд. Тренажёр оценивает способность слушать, предлагать, а не угрожать.
2. «Публичное заявление в разгар кризиса».
Вместо молчания в августе — тренировка своего заявления или пресс-конференции в первые дни после TRO: как признать законность опасений, не признавая вины, как перевести разговор в плоскость фактов и обязательств. Тренажёр показывает, где речь звучит как оправдание, а где — как лидерская позиция.
3. «Переговоры с 12 штатами о мировом соглашении».
Команда юристов и CEO репетируют в переговорах фазу торга: какие обязательства можно предложить, какие красные линии нельзя переходить (сохранение штаб-квартиры, независимость CNN), как найти пакет, который устроит прокуроров и не разрушит экономику сделки.
4. «Коммуникация с инвесторами и рынком после закрытия сделки».
6 октября сделка закрыта, но долг $80 млрд и план сокращений на $6 млрд требуют объяснения. Тренажёр моделирует разговор с инвесторами: как обосновать синергию, как говорить об увольнениях, не разрушая доверие.
Вывод
Дэвид Эллисон получил контроль над одной из крупнейших медиаимперий Голливуда. Но цена этого контроля — $80 млрд долга, обязательства перед 12 штатами, «тиковые» платежи и репутационные издержки — оказалась бы неподъёмной без двух вещей: капитала отца и способности самого Дэвида перейти от агрессии к переговорам в тот момент, когда сделка повисла на волоске.
Если вы готовите M&A-сделку в регулируемой отрасли, проверьте не только финансовую и юридическую модель. Проверьте коммуникационную готовность вашей команды к судебному давлению, публичной критике и переговорам с регуляторами. Смоделируем ваши переговоры в тренажёре.
Вы получите:
1. Объективный срез того, как ваша команда ведёт переговоры с прокурорами и журналистами, 2. Список вопросов, которые зададут оппоненты, 3. План проактивной коммуникации на первые 72 часа после TRO.
Оставьте заявку — и мы проведём симуляцию в течение 72 часов.
• *David Ferris Ellison, — американский кинопродюсер, предприниматель и глава корпорации Paramount Skydance Corporation, сын сооснователя корпорации Oracle Ларри Эллисона.
• *Лоуренс Джозеф «Ларри» Эллисон ( Lawrence Joseph «Larry» Ellison) — американский предприниматель, сооснователь, председатель совета директоров и CTO (технический директор) корпорации Oracle, прежде ее генеральный директор (CEO) (1976—2014).
________________________________________
• Источник: LA Business Journal, BBC, CBC, Forbes, The New York Times, Outlook Business
• Дата: февраль 2026 (соглашение о слиянии) — июль 2026 (временный запрет) — 30 сентября 2026 (мировое соглашение) — 6 октября 2026 (закрытие)
• Уровень: C-level / собственник (Дэвид Эллисон, CEO Paramount Skydance; Ларри Эллисон, гарант финансирования); регуляторы (12 штатов, DOJ, ЕС); конкуренты (Netflix)
• Отрасль / контекст: медиа и развлечения, M&A, антимонопольное регулирование, судебные споры, коммуникация со стейкхолдерами
Термины и сокращения:
TRO — Temporary Restraining Order — Временный запретительный судебный приказ. Главная цель — сохранить текущее положение дел (статус-кво) и предотвратить непоправимый вред одной из сторон
M&A— Mergers and Acquisitions — сделки по слиянию и поглощению компаний
«тиковый» — Tick-to-Trade — «посекундный» или «подневный» счетчик штрафа, который капает непрерывно за каждый шаг просрочки
NYSE — New York Stock Exchange — Нью-Йоркская фондовая биржа
WGA — Writers Guild of America — Гильдия сценаристов Америки
High-yield — «высокая доходность»
Investment-grade — категория кредитного рейтинга долговых инструментов (облигаций, компаний или государств), указывающая на низкий риск дефолта и высокую надежность заемщика
ЕС — Европейский союз
DOJ U.S. Department of Justice — Министерство юстиции США
CEO Chief Executive Officer — генеральный директор
СТО Chief Technology Officer- технический директор
________________________________________
Цель материала
• Обучение + маркетинг
• Для кого: CEO и собственники, проводящие крупные M&A-сделки в регулируемых отраслях; директора по стратегии и развитию; главы юридических департаментов; инвесторы, оценивающие устойчивость сделок к регуляторному и судебному давлению.